Uma das formas de golpe que mais tem gerado prejuízos a correntistas bancários de todo o país é o golpe da falsa central eletrônica.
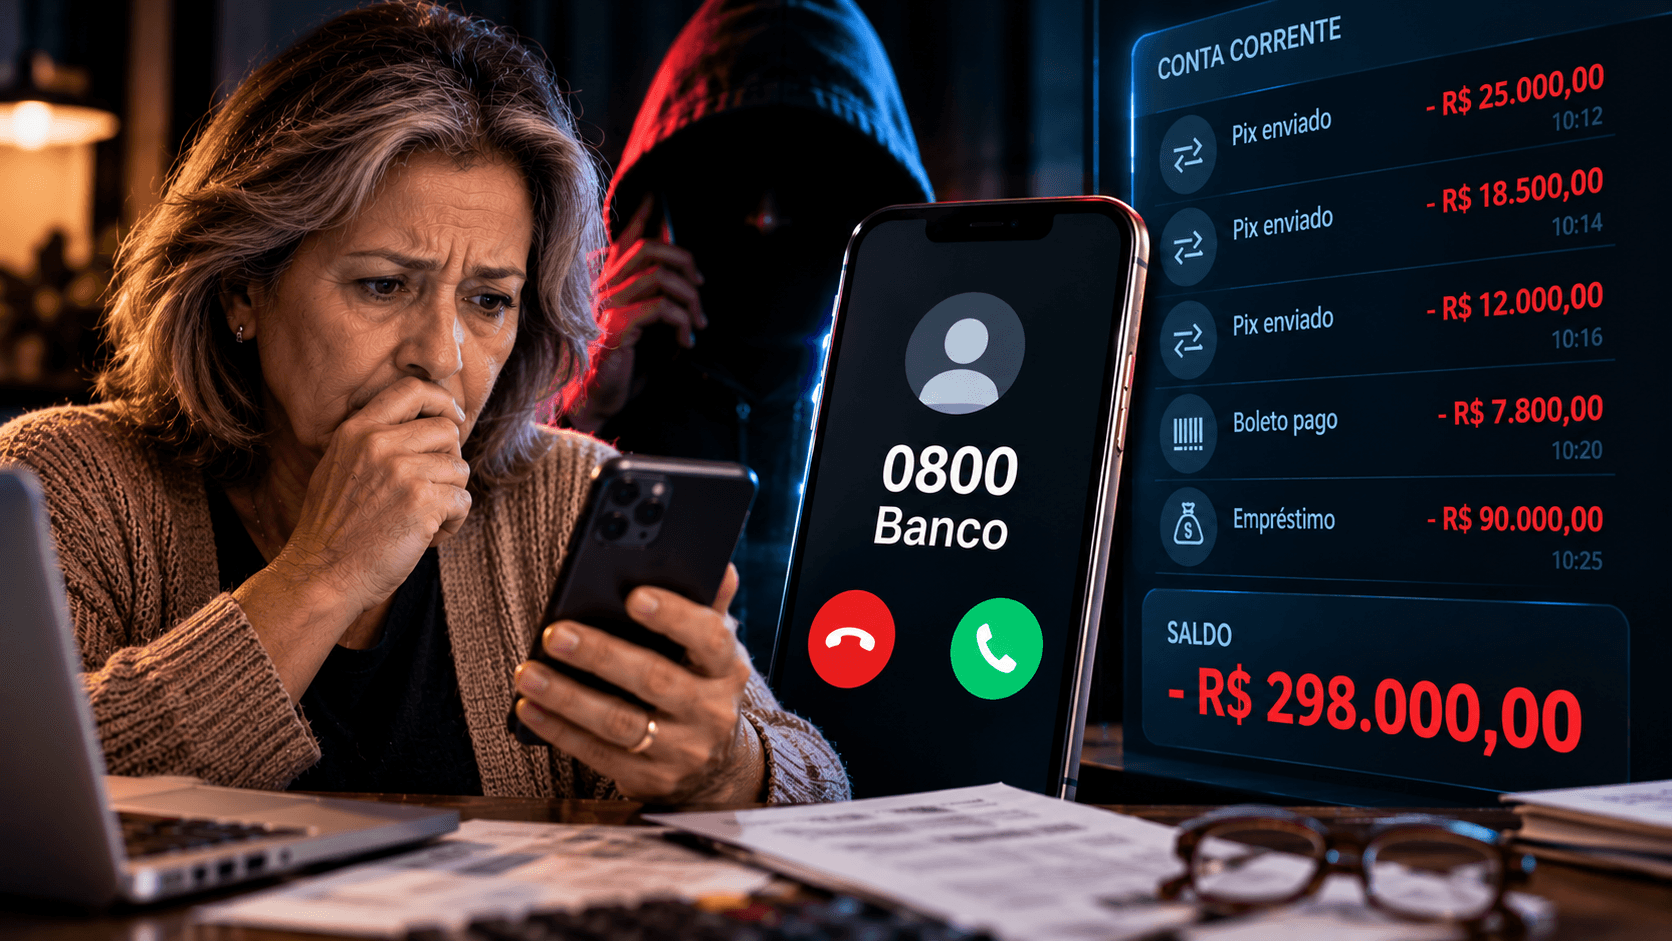
Você recebe uma ligação (as vezes, na tela aparece até o número telefônico do próprio banco), alguém do outro lado da linha se apresenta como integrante do setor de segurança do banco e diz que você precisa fazer algumas operações, acessar algum link ou instalar um aplicativo pra proteger sua conta de movimentações indevidas.
Com isso, eles acessam a conta e realizam as movimentações não autorizadas, pois o cliente achava que estava realmente falando com o banco e foi manipulado a realizar aquelas manobras sob pressão.
O número que aparece na tela é o 0800 do banco. Quem liga sabe o seu nome, o seu CPF e até o saldo da sua conta. Diz que precisa "atualizar a segurança" da conta e manda um link.
Em 40 minutos, saem 9 Pix, 7 boletos e um empréstimo que você não autorizou.
E a resposta do banco vem pronta: "foi com a sua senha, não identificamos irregularidades e não haverá ressarcimento dos valores".
Abaixo você encontrará 4 perguntas que você pode e deve fazer ao banco em casos assim. Se ele não tiver as respostas e se as movimentações fugirem do padrão da sua conta, é possível questionar a falha de segurança do banco por meio de uma ação judicial para buscar o ressarcimento dos valores perdidos.
As 4 perguntas certas
A pergunta não é se as operações aconteceram por meio da senha certa. As perguntas adequadas são estas:
- Esses valores combinam com o jeito que você usa a conta?
- 9 Pix seguidos para contas novas: por que o banco não travou?
- 7 boletos em 50 segundos: não teve nenhum alerta?
- Quando você avisou, o banco acionou o MED na hora?
O banco conhece o seu jeito de usar a conta: quanto você movimenta, para quem, com que frequência. Uma sequência de operações como essa foge do normal de quase qualquer conta, e o sistema de segurança deveria perceber.
O que a Justiça tem decidido
Já há decisões nesse sentido:
- um banco foi condenado a pagar R$ 317,2 mil por não bloquear 22 Pix em sequência (10ª Vara Cível de Campinas/SP);
- o TJMT decidiu que a senha pessoal não afasta a responsabilidade do banco quando o monitoramento falha.
O que fazer se aconteceu com você
- Conteste as operações no seu banco o quanto antes, pelo aplicativo ou pelo canal oficial. No Pix, isso aciona o MED (Mecanismo Especial de Devolução).
- Anote o protocolo e os horários: quando você percebeu o golpe e quando avisou o banco.
- Faça as 4 perguntas acima por escrito e guarde a resposta do banco.
- Guarde o extrato dos meses anteriores: é ele que mostra o seu padrão.
Perguntas frequentes
O número do banco apareceu na tela. Então era o banco? Não necessariamente. No golpe da falsa central, a ligação aparece com o 0800 do banco, mas quem está do outro lado é o golpista.
O banco disse que foi com a minha senha. Acabou? Não. Num golpe assim, pesa o padrão da sua conta. Se as operações fugiram dele e o banco não travou, isso conta na análise.
O que perguntar ao banco? Se os valores combinam com o seu uso da conta, por que vários Pix seguidos para contas novas não foram travados, por que não houve alerta nos boletos e se o MED foi acionado assim que você avisou.
Cada caso precisa ser analisado com os documentos dele.
Sobre o autor: Macel Guimarães é advogado há 15 anos (OAB/MG 131.717) e defende vítimas de golpes online e fraudes bancárias. Instagram: @macelguimaraes.adv.
Aconteceu com você ou com alguém que você conhece? Mande este artigo para essa pessoa.